Hur finansierar vi våra renoveringar bäst?
Vårt hus är inte nytt. 1958 byggdes huset och när vi köpte det var mycket i orginalskick. Jag har gått igenom alla ytskikt och renoverat tvättstugan. Elen är också åtgärdad. Invändigt har vi det alltså väldigt fint (tycker vi). Det finns dock saker som kommer att behöva åtgärdas inom en ganska snar framtid och här behöver vi råd från er läsare om hur vi ska finansiera renoveringarna.
Fjärrvärmen
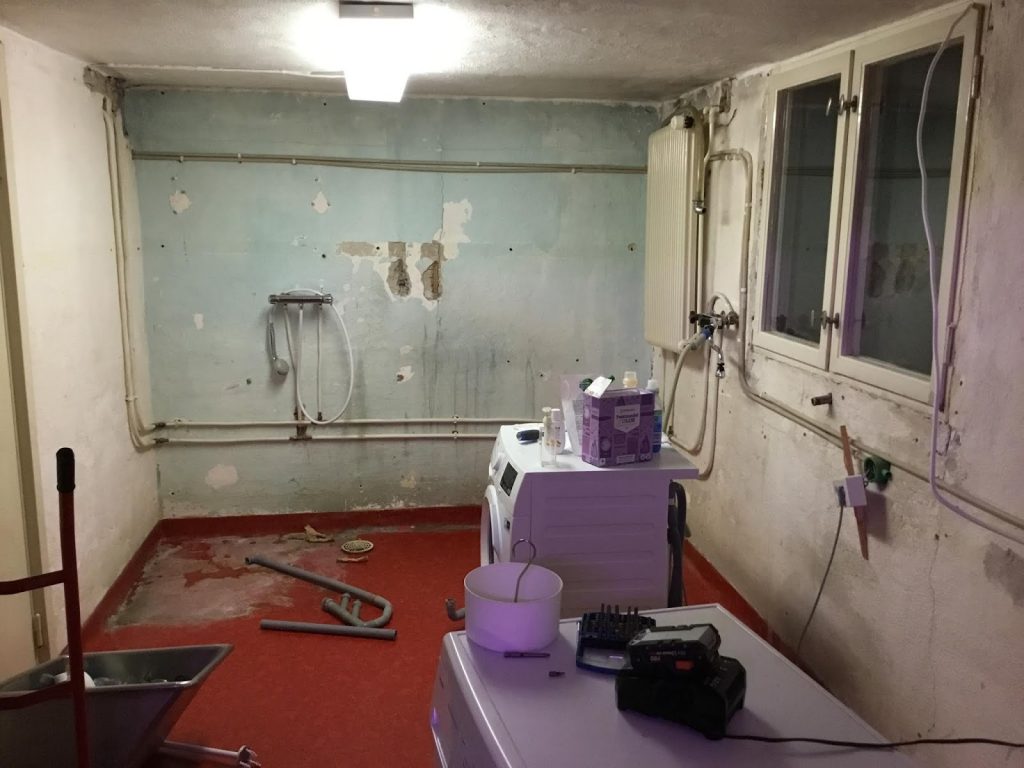
I veckan servades vår fjärrvärmeanläggning. Vår anläggning är från 1980 och har fungerat väldigt bra. Vid servicen konstaterades det att pumpen väsnas och därför troligtvis inte kommer leva så värst länge till. En ny pump med speciella flänsar till en så gammal fjärrvärmeväxlare kostar mellan 3 000 - 4 000 kronor.
Varmvattnet som går ut till våra kranar höll också bara 48 grader och inte 53-54 grader som är lämpligt. Vid lägre temperaturer kan det bli bakterietillväxt. Själva varmvattenberedaren höll dock 61 grader så där är inga problem utan det är själva blandningen av kall- och varmvatten som inte är rätt. Servicegubben vågade inte skruva och ändra blandningen då "dessa gamla fjärrvärmeväxlare brukar gå sönder och pissa vatten då". En ny fjärrvärmeväxlare inklusive installation kostar 28 000 kr efter rot-avdrag och är väldigt liten i förhållande till den vi har nu som tar upp ett halvt torkrum. Positivt alltså. I och med att anläggningen är så gammal är det inte lönt att bara byta pumpen utan det är bättre att byta allt.
Tegelfasaden
Vår tegelfasad behöver fogas om. Norr och södersidan är ok men behöver åtgärdas. Fogarna på sydöstsidan är porösa och där behöver vi göra något ganska snart för att det inte ska blir frostsprängningar i tegelstenarna. De grannar som har fått hela fasaden åtgärdad har betalat ungefär 100 000 krronor.
Papptaket
Slutligen är vårt papptak och takfönster på upphällningen. Papptaket lades om år 2006 och det håller ungefär 15 - 20 år. Vårt tak är låglutande och därför tar det mer stryk så 15 år är vad vi kan räkna med. Takfönstret är orginal från 1958 och i dåligt skick. Jag beräknar att taket, fönstret och hängrännorna kostar 50 000 kronor att åtgärda.
Hur finansierar vi detta?
Fjärrvärmeväxlaren håller jag på att side hustla ihop pengar till och jag har redan täckt 20% av dess kostnad. Den håller jag lite utanför denna ekvation eftersom vi kommer att kunna betala den helt med de pengarna samt en lön.
De andra kostnaderna, 150 000 kronor är det jag funderar över. Vi har pengar så att vi bara kan betala det rakt av. Känslomässigt är det jobbigt då det blir en ganska stor tugga ur de nästan 500 000 kronor vi sparat ihop på ett och ett halvt år.
Ett annat alternativ är att belåna huset. Vår nuvarande belåningsgrad på huset är 53% och huset är värderat till 5,5 miljoner. Skulle vi belåna huset skulle vår belåningsgrad bli 56%. Det är fortfarande bra och vår månadskostnad skulle öka med under 300 kr. Vi ska lägga om våra lån i januari 2020 och siktar på att flytta dem till Landsbypotek. De erbjuder 1,19 % om man har under 60% belåning och därför är det viktigt att vi håller oss under det.
Nu när det ser ut som att börserna är på väg söderöver vill jag inte missa chansen att lägga in alla våra extrapengar för att kapitalisera på de lägre börskurserna (och därmed hävstång i nästa uppgång). Detta talar för alternativ två då jag är rätt säker på att vi kommer ha större avkastning än de 1,45 % i ränta vi betalar nu.
Det som talar för alternativ ett är att vi inte vill dra på oss ett större bolån.
Hur skulle ni gjort?
Andra lösa tankar:
Jag tror att jag kan få ner kostnaden på de 150 000 kronorna genom att gå samman med grannar som också behöver få dessa saker åtgärdade samt genom förhandling.
Hade jag varit FIRE eller haft mer tid skulle jag fogat om fasaden själv. Nu som heltidsarbetande är det ett för stort och tidskrävande projekt. Jag tror att en hel semester skulle gått åt. Dels behöver jag återhämtningen och dels vill jag spendera den tiden med min familj.
Då ni inte verkar ha byggt upp något öronmärkt sparande/buffert för detta kan ju ett naturligt angreppsätt vara att försöka sprida ut reparationerna över de kommande åren och inte göra allt på ett och samma år.
Tex om det är praktiskt möjligt åtgärda två av de fyra sidorna av husets tegelväggar, dvs de som är i mest behov i närtid, och ta de två övriga väggarna om tex fem år. Vänta med taket två/tre år. Ja, du förstår säkert tankegången här.
Med ett gammalt hus kommer ni att behöva göra underhåll vart och vartannat år framåt i tiden, så länge ni bor där. Om ni inte vill låta det förfalla så klart, men då är det ju kapitalförstöring och priset får man iallafall betala så småningom
Nu när jag ställs inför dilemmat inser jag att det måste gå pengar till ett öronmärkt renoveringskonto som inte räknas in i portföljen. Som du säger - vi kommer behöva göra åtgärder framöver med jämna mellanrum.
Kloka tankar och jag tar till mig dem. Det jag har fäst mig vid är just att om man tar det på samma gång blir det mer effektivt och kostnadseffektivt då vi inte behöver sätta upp byggnadsställning mer än en gång.
Du frågar vad jag hade gjort och jag svarar därefter: Jag hade, som du nämer som ett alternativ ovan, tagit ett lån på rubbet. Hade jag fått ner kostnaden genom samkörning grannar, absolut. Du säger att månadskostnaden ökar med cirka 300 kronor. Gelt ok. Då kan ni i lugn och ro fortsätta att prioritera det som är viktigast för er nu nämligen att fylla på ISK:en, särskilt om det blir rea på börsen nu ett tag.
Att dra plåstret långsamt tror jag inte på av flera olika skäl varav förfall är ett, psykisk plåga att ha ständiga renoveringar en annan. Plus att tar ni lån på hela kostnaden är det ju ingen vits att vänta, då riskerar ni ytterligare kostnader på grund av att skiten slår i fläkten någonstans. Du nämer också praktiska fördelar av att göra några av momenten samtidigt.
Jag är som sagt ingen expert eller förespråkare på/av renoveringar över huvud taget, men så skulle jag gjort. Det hade tärt enormt mycket på mitt motivationskapital att så tidigt in i ackumuleringsfrasen tvingas pytsa ut så mycket i renoveringar, även om det enligt vissa känns som mest rekorderligt och solitt att göra på det sättet. Och sett till "göra själv" vs. "outsourca" så gör du nog rent ekonomiskt störst nytta på jobbet nu, med att dra in degen i ISK:en.
Ex vis mina föräldrar väntade med att laga taket...resultatet blev vattenskador och att hela köket måste bytas ut kostnad : sanering, takbyte och nytt kök.
Kan du tjäna mer på börsen än vad kostnaden skulle bli om allt går åt skogen... satsa på börsen då. Är risken för att kostnaden blir mycket högre om det inte åtgärdas glöm då börsen och fixa det och se det som ett sorts sparande...dessutom slipper du tänka på det i 10 år vilket är såå energikrävande
Hoppas det löser sig:)
TACK för svaret :)
Jag är en hemmakatt och njuter verkligen av att bo där vi bor. Vi har en bra storlek på trädgården, i princip bara grönt runt oss och nära till hav och rekreation. Trots boendet har vi en ok levnadsomkostnad per skalle och månad. Min mormor som är 94 och bor på hem får ut 12 000 kr i månaden. Det är nästan exakt vad min del av vårt liv kostar. Boendet är alltså en stor del av kakan.
Låna och starta samtidigt en fond för underhåll. Gör en underhållsplan för 20-30 år så kan man dessutom beräkna kostnaderna istället för att använda schabloner.
Hur resonerade ni kring underhåll innan ni började spara?
Jag hade också kört på med alla renoveringar direkt, alldeles för viktiga saker för att vänta till senare.
Vi gick inte helt blåögda in i det. Det fanns en avbetalningsplan som var rätt ambitiös. Det vi insåg när vi flyttade hit var att det fanns fler saker att åtgärda än vi först trott. Nu är blanco och kreditkort avbetalt och vi amorterar mer än vad vi behöver på huset. Men i och med alla våra åtgärder samt marknaden har vi haft en värdeökning på dryga två miljoner på fyra år. Så mycket har inte husen generellt sett i området stigit så planen vi hade och drivet har betalat sig.
När vi började spara och upptäckte FIRE var det första vi gjorde att skaffa en buffert på 90 000 kronor. Den ligger fortfarande kvar på ett Avanza räntekonto. När det var avklarat började vi lasta in i indexfonder.
Fasaden har varit på vår radar länge men när jag närstuderade den i sommar insåg jag att det inte går att vänta med speciellt länge. Den hyffsad ut från långt håll men börjar man pilla... Detta läge där ganska nödvändiga saker behöver åtgärdas och som totalt överstiger vår buffert är alltså ganska nytt.
Tänker som du. Jag vet vad vi har framför oss och vad det cirkus kommer kosta. Bara att börja fondera pengar och beta av underhållet när det är dags.
Egentligen, egentligen så kanske man ska ta av sin buffert men det är så psykologiskt trist att hamna efter. Om ni har amorterat bra så kan man istället se det som att frigöra kapital. En belåning i närheten av 50% är ju trevligt oavsett. :)
Usch, nu börjar jag tänka på alla renoveringar vi själva borde göra...
Mvh FBM
Har tänkt vidare och börjat landa i att ställa mig på en stege och laga provisoriskt så att vi klarar vintern. I april kanske vi kan dra igång och göra allt. Då har vi haft lite tid på oss att investera och renoveringsspara. Sedan är det ju detta med solpaneler som lockar lite.
Ser ut som detta är det perfekta tillfället för varför man har just buffert.
Det går ju lätt att fylla på den igen.
När jag satt och räknade på lån igår och funderade på vårt tak slog det mig att det hade varit en ypperlig affär att ta ut 80 K i lån och installera solceller. Det skulle ge oss en vinst på ca 4000 kr om året netto om man jmf vad vi skulle spara på el och räntekostnaden.
I vissa fall kan det innebära att man får betala högre ränta hos banken/utlånaren då deras beräkningsmodeller anger just högre ränta vid både låg och hög belåning. Paradoxalt nog för man tycker ju annars att låg belåning skulle värdesättas av kreditgivare tack vare lägre risk, men icke.
Det kan däremot finnas andra värden i ett uppdaterat värderingsintyg, en som tjänst de flesta mäklare gärna utför. Men om ni bara ska flytta över lånen från en långivare till en annan så är det väl inte aktuellt antar jag, då det sällan ställs några krav på ny värdering.
Intressant.
Jag har funderat på detta också då vi snart behöver fixa taket och eventuellt fönster.
Det är inget panik än men kan komma närsomhelst.
Vi har ett renoveringskontot där vi lägger undan pengar varje månad. Det räknar jag inte med i sparkvoten.
Det är ca 30 000 idag och täcker inte ett takbyte.
Jag har landat i tanken att höja lånet på huset och det gör mig inget då belåningsgraden ligger strax över 60% och lånat idag "bara" är på 1,6 miljoner.
Eftersom detta handlar om underhåll och inte renoveringar för att det ska bli finare.
Det jag däremot tycker är jobbigt. Det är att jag inte tycker det skulle kännas rätt att räkna med amorteringarna i sparkvoten om jag gör något sådant.
Idag räknar jag amorteringarna i sparkvoten och det känns ok.
Jag tycker iaf att ni ska låna till underhållen och göra de på direkt om de är viktiga.
Rör inte ISKen.
När vi flyttade in i vårt hus så insåg vi snabbt att fjärrvärmepumpen var dålig. Vi kunde köra en avbetalning på 12 månader utan ränta. Det skulle jag ha gjort även idag då de hade rymts i våra löner utan att påverka sparandet. Speciellt när det inte kostade något extra.
Pappa betalar? Bloggen om privatekonomi
Vad det gäller fogarna så kolla igenom om det är så att det verkligen är hela huset som behöver åtgärdas, inte ovanligt att det bara är längst ner på bekväm marknivå och då kan det kanske funka att bjuda in några vänner på middag och öl med lite fix så är en vägg eller två åtgärdad för en bråkdel av priset och endast på några timmar. Har en kompis som gjorde liknande och deras hus blev målat på 3 timmar, ett ganska stort hus.
Om taket verkligen behöver läggas om så skulle jag kolla med grannar om det är någon annan som har behov. Att rulla ut papp, speciellt om det går att spara den gamla tar inte så lång tid och gör man det tillsammans så får man upp farten, alt ta in några offerter tillsammans med andra som har behov för att få ner priset, detta gäller även fogarna.
Då ni har barn så skulle jag helt klart se till att få varmvattnet fixat. 61 gr i beredaren kan också vara i lägsta laget beroende på hur långa ledningar ni har i huset. Legionellatillväxt är inget jag skulle vilja riskera, även om jag har hört om de som chansar på den för att spara några kronor i uppvärmning...
/Lotta
Själv äger jag inget hus men har renoverat kraftigt i min lägenhet senaste året (200,000:- eller mer) och jag valde att ta en kombination av högre bolån och att inte investera sparat kapital/likvider. Ni verkar ju trots allt kunna spara ganska mycket pengar på kort tid så ni tappar väl ca 6000:- i utdelningar om man räknar på 4% avkastning på 150,000:-.
Det är inte hela världen, frågan är väl hur mycket ni ammorterar på bolånet i månaden? Att gå från 53% till 56% känns ju mest rimligt och kanske öka ammorteringen något istället så att ni kommer tillbaks till 53% så fort som möjligt?
Jag är dock relativt riskbenägen och bekväm med höga lån....så jag ligger på ca 1.6M och ammorterar 5000/mån. I alla år har jag ammorterat kraftigt och sedan om jag behövt göra något så har jag lånat upp på bolånet då det varit det absolut mest lönsamma p.g.a ränteavdrag och låga räntor. Det ger mig i nuläget en "budget" på ca 60,000:-/år för renoveringar om jag skulle behöva det.
Sedan jag blev vuxen har det egentligen aldrig lönat sig att ha likvider och tyvärr ser det ut som att vår handlingsförlamade regering knappast kommer att uppmuntra till lägre lån framöver. Så i er situation hade jag faktiskt inte tvekat att låna upp på bostaden och inte röra investeringskapitalet.