Det här är en tidsbild från 2019, inte en aktuell fondrekommendation. Fondutbud, avgifter, rabatter och våra egna val förändras över tid, men resonemanget visar hur vi tänkte då.
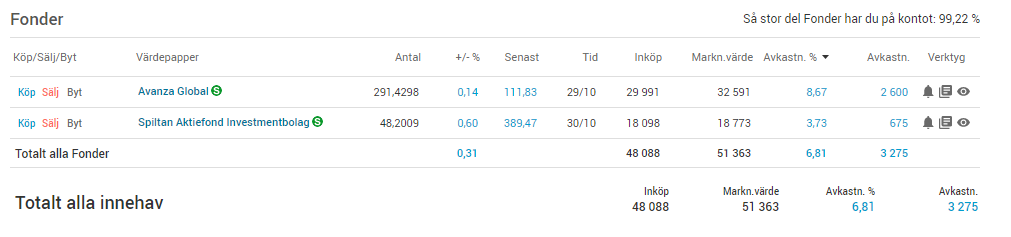
2019 investerade vi på två sätt. Månadssparandet gick via Lysa och våra side hustle-/extrainkomster placerades hos Avanza. Där hade jag framför allt Avanza Global och Spiltan Aktiefond Investmentbolag.
Den bakomliggande idén var ganska enkel: Lysa var vår automatiska bas och Avanza-kontot gjorde extrainkomsterna synliga. Pengar från små extrajobb försvann inte in i den vanliga ekonomin utan fick ett eget hem och kunde investeras direkt.
Våra fondval 2019
Avanza Global valde jag då för låg avgift, global spridning och passiv indexförvaltning.
Spiltan Aktiefond Investmentbolag valde jag för exponering mot svenska investmentbolag.
Varför vi använde Lysa
Jag fick ibland frågor om varför vi använde Lysa. För oss var poängen framför allt enkelheten: automatiskt månadssparande, bred riskspridning och ombalansering utan att vi behövde fatta nya beslut varje månad.
I originaltexten skrev jag också om dåvarande avgifter och en värvningsrabatt som gällde till 2024. De uppgifterna är inte längre relevanta som beslutsunderlag och därför lyfter jag inte fram dem som om de vore aktuella.
Frågan jag ställde då
Min plan var att mata Avanza-kontot med omkring 30 000 kronor per fond och därefter gå vidare. När både Avanza Global och Spiltan började närma sig den nivån funderade jag på om jag skulle fortsätta fylla på det globala indexspåret eller lägga till ytterligare en fond.
Det var alltså den här frågan jag skickade ut till läsarna:
Skulle du fortsätta fylla på Avanza Global eller ta in ytterligare en fond – och i så fall vilken?
Så ser jag på frågan i efterhand
Det intressanta i efterhand är kanske mindre vilken fond som skulle bli nummer tre och mer varför jag kände behov av en tredje fond alls. Fler fonder ger inte automatiskt bättre riskspridning. Innehaven kan överlappa och portföljen kan bli mer komplicerad utan att egentligen bli bättre.
Det är en lärdom jag fortfarande tycker är användbar: börja med vad portföljen ska åstadkomma och kontrollera vilka marknader och bolag du redan äger innan du lägger till ännu en produkt.
Vår övergripande tanke kring sparande finns också i vår investeringsfilosofi. Även den texten ska förstås läsas utifrån när den skrevs.
Obs: Detta är en personlig historik över hur vi sparade, inte individuell investeringsrådgivning. Kontrollera alltid aktuella fondavgifter, innehav, risknivå och villkor innan du fattar egna beslut.
Reklam – värvningslänk till MyBonus: Om du registrerar dig via någon av länkarna eller använder vår kod kan vi få en bonus. Det kostar inget extra för dig. MyBonus-kod: yzdjnc.
Haha "cashback-kungen". Den titeln bär jag med stolthet. Jag kollade på våra konton och Casumo ligger kvar på oss båda. Tror inte det har med adress att göra. Jag mailade själv Mybonus om varför det dröjer med just denna cashback. De ligger på sin motpart och de hoppas lösa det inom de 90 dagarna som är längsta tidsgräns. Med det sagt får du nog invänta Mybonus svar. Har svårt att själv förstå vad som fallerat. De brukar vara lösningsorienterade så hoppas det löser sig.