Kort svar: För att få en billigare bilförsäkring behöver du först välja rätt skyddsnivå och därefter jämföra årspremie, självrisk, körsträcka, tillägg och villkor. I vårt fall gick premien från 4 800 till 1 600 kronor per år när vi valde att bära mer risk själva.
Går det att halvera priset på bilförsäkringen? I vårt fall gjorde vi faktiskt mer än så. Premien på vår gamla Ford Focus gick från 4 800 till 1 600 kronor per år – en sänkning med ungefär 67 procent.
Men det finns en viktig detalj: vi hittade inte exakt samma försäkring till en tredjedel av priset. Vi gick från helförsäkring till trafikförsäkring och valde alltså att bära en större del av risken själva. Det var ett medvetet val på en bil som då var värd ungefär 25 000–30 000 kronor och i ett hushåll där vi hade buffert nog att hantera om bilen dog.
Det här inlägget handlar därför mindre om ett trick och mer om den fråga jag tycker man bör ställa varje år: betalar jag för rätt bilförsäkring till rätt pris?
Det gäller bara att veta när man faktiskt får göra bytet. Jag har därför sammanställt reglerna för att byta bilförsäkring före eller vid huvudförfallodagen, inklusive avställning och ägarbyte.
Vårt exempel: 4 800 blev 1 600 kronor per år
Bilägande hade redan kostat mig groteskt mycket pengar. När jag skrev originalversionen 2018 hade jag ägt bil i ungefär 20 år och räknat fram en genomsnittlig bilkostnad på omkring 7 600 kronor i månaden. Fjorton bilar hade passerat revy. Jag hade lagt runt en miljon bara på inköpen och betydligt mer när värdeminskning, service, försäkring och annat räknades in.
På vår Ford Focus från 2008 hade vi dessutom helförsäkring med bland annat hyrbilstillägg för cirka 4 800 kronor per år. Bilen var värd kanske 25 000–30 000 kronor.
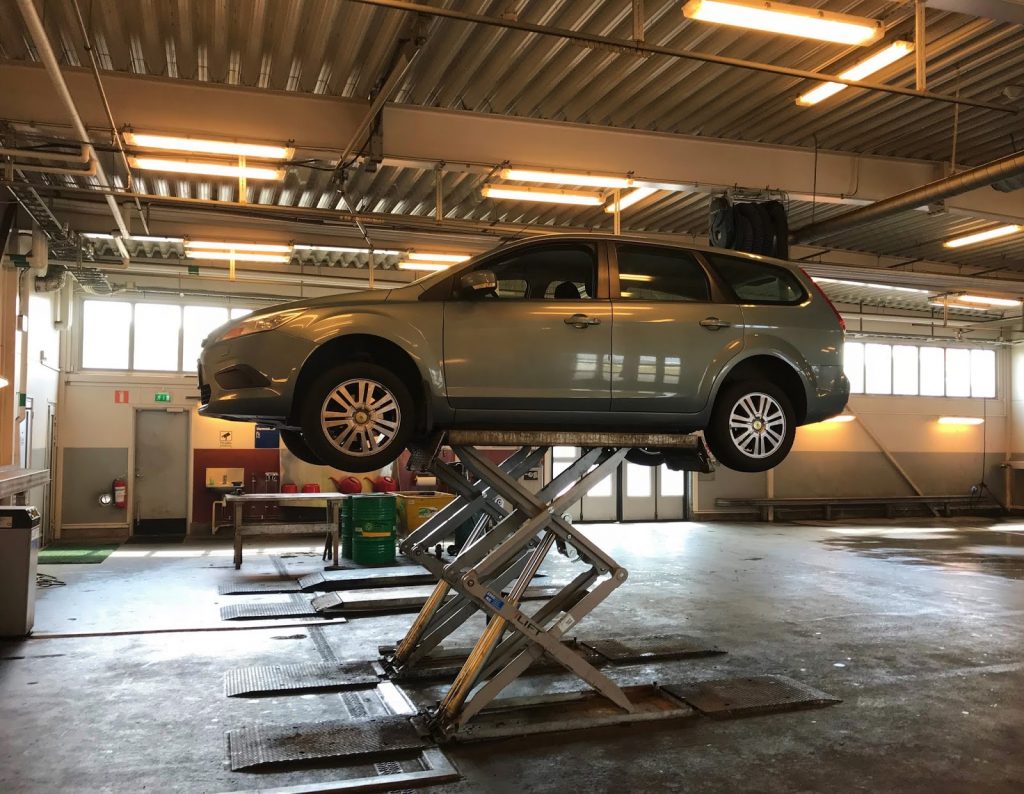
Vi hade byggt upp en buffert och kom fram till att vi kunde ta risken att själva stå för skador på den egna bilen. Via en försäkringsjämförelse bytte vi till trafikförsäkring hos Länsförsäkringar för ungefär 1 600 kronor per år.
Årlig premie: 4 800 → 1 600 kronor. Besparing: cirka 3 200 kronor per år.
Det fungerade för oss. Det betyder inte att trafikförsäkring är rätt val för alla bilar eller alla hushåll.
En enkel bilförsäkringskalkyl
Jag tycker det är mer användbart att räkna på försäkringen än att bara fråga vilket bolag som är billigast. Börja med tre tal: bilens ungefärliga marknadsvärde, årspremien och den självrisk du faktiskt skulle behöva betala vid en skada.
I vårt gamla exempel låg bilen runt 25 000–30 000 kronor och helförsäkringen kostade 4 800 kronor per år. Premien motsvarade alltså ungefär 16–19 procent av bilens värde varje år. Det var en av anledningarna till att vi började ifrågasätta om vi verkligen ville försäkra den egna bilen fullt ut.
Det är ingen universell gräns för när man ska välja trafik-, halv- eller helförsäkring. Men kalkylen tvingar fram rätt fråga: vad betalar jag för att flytta den här risken till försäkringsbolaget, och kan jag bära mer av risken själv?
Trafik-, halv- eller helförsäkring?
Trafikförsäkring är obligatorisk för en påställd bil. Den ersätter personskador och vissa skador som bilen orsakar på andra, men den ersätter inte skador på din egen bil.
Halvförsäkring innehåller normalt trafikförsäkring plus skydd för bland annat stöld, brand, glas, maskin, räddning och rättsskydd. Exakt innehåll och begränsningar varierar mellan bolagen.
Helförsäkring lägger dessutom till vagnskadeförsäkring, som kan ersätta skador på den egna bilen vid exempelvis kollision, dikeskörning och skadegörelse.
Har bilen fortfarande vagnskadegaranti räcker det normalt med halvförsäkring för att få ett skydd som i stora drag motsvarar helförsäkring. Kontrollera dock när garantin upphör och vilken självrisk som gäller.
När kan trafikförsäkring vara rimligt?
För mig handlar det om relationen mellan bilens värde, försäkringspremien och hushållets förmåga att bära en förlust. På en gammal bil med lågt marknadsvärde kan det kännas märkligt att år efter år betala en hög premie för att försäkra själva bilen.
Men jämför inte bara årspremien med bilens värde. En halvförsäkring innehåller flera skydd som försvinner om du går hela vägen ned till trafikförsäkring. Och frågan är inte bara om du statistiskt tjänar på valet, utan om din ekonomi faktiskt klarar att bilen blir värdelös i morgon.
Vi hade en buffert och kunde köpa en annan billig bil om det värsta hände. Därför var beslutet rationellt för oss. Utan den bufferten hade kalkylen sett annorlunda ut.
Så skulle jag pressa priset på bilförsäkringen idag
- Bestäm vilket skydd du faktiskt behöver. Börja inte med priset. Börja med trafik, halv eller hel och vilka tillägg du verkligen använder.
- Kontrollera körsträckan. Premien påverkas bland annat av hur långt bilen körs. Betala inte utifrån en gammal körsträcka om livet har förändrats.
- Jämför självrisken. En högre självrisk kan ge lägre premie, men bara om du har råd att betala den när skadan väl kommer.
- Jämför flera bolag. Samma bil och förare kan prissättas väldigt olika. En jämförelsetjänst kan ge ett snabbt första underlag, men kontrollera även bolag som inte finns med där.
- Jämför villkor – inte bara årspris. Maskinskada, hyrbil, glas, räddning, batteriskydd för elbil, maxersättning och självrisker kan skilja sig ordentligt.
- Ta bort tillägg du inte värderar. Hyrbil och andra paket kan vara bra, men bara om du faktiskt behöver dem.
- Ge nuvarande bolag en chans. Har du fått ett bättre jämförbart erbjudande kan du fråga om de kan matcha det. Men jag skulle inte stanna av gammal vana om de inte gör det.
Jämför bilförsäkring – men jämför samma skydd
En jämförelsetjänst kan vara ett snabbt sätt att få prisreferenser, men den behöver inte omfatta hela marknaden. Jag skulle därför ta in flera priser och dessutom kontrollera några försäkringsbolag direkt.
Det viktiga är att jämförelsen verkligen gäller samma sak. En premie på 3 000 kronor med hög självrisk och färre moment är inte automatiskt billigare än en premie på 3 500 kronor med bättre skydd. Lägg pris, självrisk, körsträcka, maskinskada, hyrbil och andra viktiga villkor bredvid varandra innan du bestämmer dig.
Billigast är inte alltid billigast
Det klassiska misstaget är att jaga hundralappar i premie och samtidigt höja en självrisk med flera tusen eller tappa ett skydd man faktiskt behöver. Försäkring är trots allt till för de tråkiga dagarna, inte de vanliga.
För en elbil skulle jag exempelvis titta extra på villkoren för högvoltsbatteriet och maskinskadeförsäkringen. För en äldre billig bil kan kalkylen i stället luta åt att själv bära mer risk.
Det finns alltså ingen universellt billigaste bilförsäkring. Priset påverkas bland annat av bilen, föraren, bostadsorten, körsträckan, försäkringsnivån, självriskerna och tilläggen. Det är just därför det är värt att jämföra.
Glöm inte när försäkringen går att byta
Bilförsäkringar kan normalt inte bytas fritt vilken dag som helst bara för att ett billigare erbjudande dyker upp. Kontrollera huvudförfallodagen och bindningstiden i ditt försäkringsbrev.
Jag har skrivit separat om vår erfarenhet av att byta en bunden bilförsäkring och vad som faktiskt gäller vid avställning och ägarbyte.
Grundprincipen från 2018 står jag däremot fortfarande bakom: var som en iller på dina fasta kostnader. Matbudgeten kan du påverka varje vecka. Sänker du en återkommande försäkringspremie med 3 200 kronor om året får du däremot effekten år efter år – så länge du fortfarande har det skydd du behöver.
Nästa bilkostnader att pressa
Försäkringen är bara en del av bilkostnaden. När den är genomgången hade jag fortsatt med de poster där vi själva faktiskt har sparat pengar:
- Bilservice och reparationer – vad vi gör själva. Där finns också ett aktuellt alternativ för reservdelar.
- Däck och däckbyte. Relevant när nästa uppsättning däck ändå ska köpas.
- Sälja bilen privat eller gå via handlare när det är dags att byta bil.
Mvh PB?
Jag körde helförsäkrat flera år. Kostade mer än alla hobbies tillsammans. Weird.
"Eller tänk om jag kunnat vara bilfri och investerat pengarna istället."
Yes! Den posten är aldrig med i bilägarbudgetarna.