Reklam: Inlägget innehåller affiliatelänkar. Om du handlar via dem kan jag få provision utan extra kostnad för dig.
Det här inlägget började 2020, när vi hade gått från ganska dyrt och ogenomtänkt bilägande till en billig begagnad Ford som vi ägde kontant. Sex år senare har både vårt bilägande och min syn på vad en bil faktiskt kostar förändrats – inte minst hur man bör räkna på kostnaden.
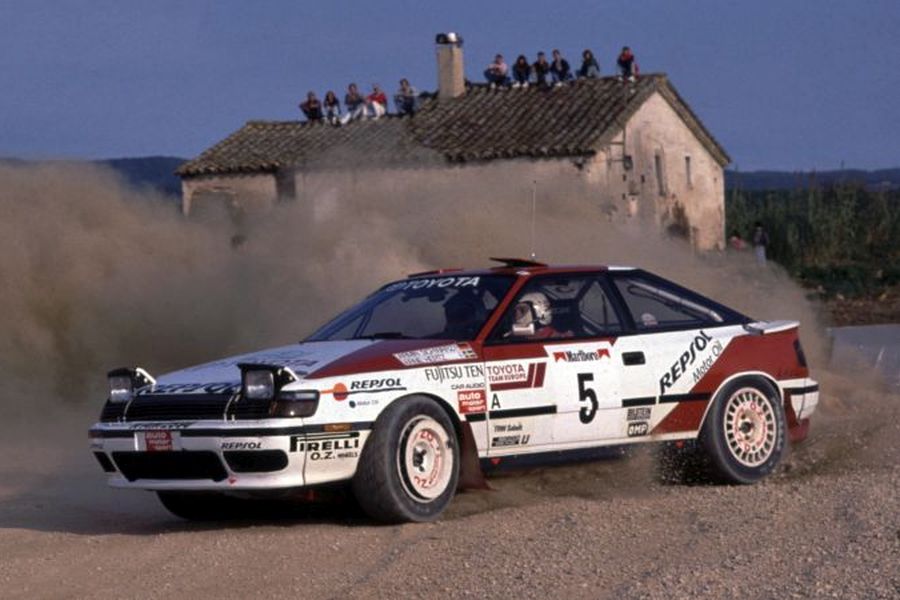
Jag har alltid varit bilintresserad. Körkortet togs direkt när jag fyllde 18 och sparkontot tömdes på en Toyota Celica från 1987. Just den modellen var väldigt häftig med sin rallyhistoria och sina pop up-lampor. Någonstans där började också pengarna rulla.
Allt skulle vara perfekt. Inga missljud, rätt fälgar och bra ljud i bilen. Så fort jag hade tråkigt var min go to-lösning en biltur. Jag kunde varenda småväg runt min dåvarande stad. Bilkostnad? Alternativkostnad? Inte direkt.
14 bilar på ungefär 20 år
När jag skrev originalinlägget kunde jag räkna till 14 bilar på ungefär 20 år – alltså en ny bil ungefär vartannat år. I början kostade de inte särskilt mycket i inköp, men ganska snart kröp priserna över 100 000 kronor. Nästan alla, förutom den första Celican och de sista bilarna i den perioden, finansierades med billån eller blancolån.
Det var egentligen inte en enskild bil som var problemet. Det var mönstret: byta ofta, låna till köpet och hela tiden flytta ribban för vad som kändes som en rimlig bil.
Min gamla uträkning på 1,82 miljoner var inte en riktig bilkostnad
I originalinlägget gjorde jag en uppskattning som landade på 1,82 miljoner kronor. Jag summerade bland annat inköpspriset för alla 14 bilar – 1 065 000 kronor – tillsammans med uppskattade kostnader för service, däck, reparationer, drivmedel, försäkring, skatt och besiktning.
Det såg dramatiskt ut. Problemet är att uträkningen blandade ihop pengar som passerat genom bilköpen med kostnaden för att äga bilarna. När en bil köps för 100 000 kronor och senare säljs för 70 000 kronor är kostnaden för själva bilen inte 100 000 kronor. Den är i förenklad form 30 000 kronor i värdeminskning, plus finansiering och övriga kostnader.
För att räkna fram vår verkliga historiska bilkostnad skulle jag alltså behöva veta vad varje bil köptes och såldes för, räntorna på lånen och de faktiska löpande kostnaderna. Den datan har jag inte kvar för alla 14 bilar.
Så: 1,82 miljoner är en intressant bild av hur mycket pengar som varit i omlopp kring bilarna, men inte ett korrekt mått på vad bilägandet kostade oss. Det är en rätt viktig rättelse.
Så räknar jag på bilkostnad idag
Vill man veta vad en bil verkligen kostar tycker jag att man ska dela upp den i några tydliga poster:
- Värdeminskning – inköpspris minus vad bilen senare kan säljas för.
- Finansiering – ränta och andra finansieringskostnader, eller leasingavgiften om bilen leasas.
- Försäkring och skatt.
- Service, reparationer och besiktning.
- Däck – inklusive skifte och förvaring om man betalar för det.
- Energi – bensin, diesel eller el.
- Parkering och andra avgifter om de uppstår på grund av bilen.
Det är den summan jag tycker är intressant. Inte bara månadskostnaden på lånet och inte bara vad bilen kostar vid pumpen.
Den billiga Forden blev vår ekonomiska vändpunkt
När originalinlägget skrevs hade vi en begagnad Ford C-Max från 2013 som var köpt kontant. Föregångaren, en Ford Focus från 2008, hade vi ägt i fyra år – rekord för mig då – och sålde privat på Blocket.
Vi hade gått från att se bilbyte som något ganska normalt till att försöka hålla kvar en fungerande bil länge. Vi cyklade till jobbet och använde bilen främst när den faktiskt behövdes.
Vårt bilägande 2026 – inte lika FIRE-renlärigt
Här har livet hunnit ikapp det gamla inlägget. 2020 skrev jag tvärsäkert att bilar ur ekonomiskt perspektiv bör köpas kontant och att vi inte hade fallit för lockelsen med leasing.
Det är inte längre en princip jag skulle formulera så kategoriskt. I dag har vi både en leasad elbil och en begagnad Fiat 500e. Det är dyrare än vårt gamla upplägg med en billig kontantköpt Ford. Samtidigt ser våra behov annorlunda ut och vi har medvetet valt att lägga mer pengar på bil än vi gjorde under den mest frugala perioden.
Det jag fortfarande tycker är viktigt är att se hela kostnaden och göra valet med öppna ögon. Kontantköp är inte automatiskt billigt om bilen tappar mycket i värde. Leasing är inte automatiskt dyrast i varje situation. Ett billån med låg månadskostnad är inte billigt om löptiden är lång och värdeminskningen stor.
Det är totalen som räknas.
Våra spartips för lägre bilkostnader
1. Behåll bilen längre
Det här är nog den största lärdomen från min egen bilhistoria. Varje bilbyte skapar en möjlighet att flytta upp ambitionsnivån, köpa lite dyrare och börja om med en ny värdeminskning. En fungerande bil som redan står på uppfarten kan vara väldigt svår att slå ekonomiskt.
2. Räkna på värdeminskningen – inte bara priset
En bil för 300 000 kronor som säljs för 250 000 är i just den delen billigare än en bil för 200 000 som säljs för 120 000. Inköpspriset säger därför mindre än man först tror. För oss har det blivit mer relevant att fundera på förväntad kostnad under tiden vi faktiskt ska ha bilen.
3. Köp begagnat när kalkylen talar för det
Vi har genom åren köpt bilar både privat och via bilhandlare och auktion. Begagnat kan kapa en stor del av den första värdeminskningen, men skick, historik, garanti och kommande reparationer måste vägas in.
Den gamla Focusen var exempelvis en före detta kommunbil med ordentlig servicehistorik. Det var kanske inte den sexigaste bakgrunden i världen, men ekonomiskt fungerade den väldigt bra för oss.
4. Gör enkel service själv
På våra äldre bilar har jag gjort enklare service själv: olja, filter, tändstift och vissa mindre reparationer. Det kan spara mycket pengar på rätt bil, förutsatt att man vet vad man gör och dokumenterar servicen.
Jag har skrivit mer om hur vi tänkt kring bilservice, reparationer och däck.
5. Jämför bilförsäkringen regelbundet
Försäkring är en klassisk återkommande kostnad som lätt bara fortsätter år efter år. Vi har flera gånger sparat pengar genom att jämföra pris och samtidigt fundera över vilken nivå av försäkring bilen faktiskt behöver.
En billig äldre bil och en nyare bil behöver inte samma skydd. Självrisk, vagnskadegaranti, körsträcka och vad man själv klarar ekonomiskt om bilen skadas spelar in. Läs mer i vårt inlägg om bilförsäkring.
6. Kör mindre när det är enkelt
Det mest uppenbara spartipset är fortfarande ett av de bästa. När vi bodde och arbetade så att cykeln fungerade till vardags kunde bilen stå stora delar av veckan. Färre mil betyder mindre energi, mindre slitage och i många fall lägre försäkringskostnad.
Men det är också värt att vara realistisk. En bil som står mycket är inte gratis. Värdeminskning, försäkring och andra fasta kostnader fortsätter även när bilen står parkerad.
7. Byt hjul själv om du vill och kan
På våra äldre bilar har jag bytt mellan sommar- och vinterhjul själv och förvarat hjulen hemma. Det är ingen enorm besparing en enskild gång, men återkommande småkostnader blir pengar över många år.
8. Hyr ut bilen om den annars står
Under perioden med vår billiga Ford hyrde vi ut bilen och fick in ungefär 15 000 kronor. Det gjorde stor skillnad eftersom bilens egna fasta kostnader var låga.
Vi använde då SnappCar. Den delen av originalinlägget är daterad. I dag använder jag GoMore när biluthyrning är aktuell. Kalkylen beror förstås på bilen, efterfrågan, försäkringsvillkor och hur mycket extra slitage man accepterar.
Vad kostar en bil per månad?
2020 följde vi kostnaderna i Tink och den dåvarande Forden låg på ungefär 1 600 kronor per månad i våra löpande utgifter. Vissa månader täckte uthyrningen hela kostnaden och gav till och med ett litet överskott.
Det var en väldigt billig period av vårt bilägande, men även den siffran ska läsas med samma brasklapp som resten av det gamla inlägget: om värdeminskningen inte finns med fullt ut är det inte bilens kompletta ekonomiska kostnad.
Det är också därför jag inte tycker att det finns ett särskilt meningsfullt generellt svar på frågan ”vad kostar en bil i månaden?”. Två bilar som båda drar el för 400 kronor i månaden kan skilja flera tusen kronor i verklig månadskostnad beroende på värdeminskning och finansiering.
Det viktigaste spartipset efter alla dessa bilar
Om jag ska koka ner drygt två decenniers bilägande till en sak är det inte att man måste köpa en viss sorts bil, serva själv eller alltid betala kontant.
Det är att sluta låta bilkostnaden vara osynlig.
När jag var yngre såg jag bilen som inköpspriset och bensinen. I dag ser jag värdeminskning, kapital eller finansiering, försäkring, skatt, service, däck, energi och alternativkostnaden för pengarna. Sedan kan man fortfarande välja en dyr bil – men då vet man åtminstone vad man väljer.
För oss har pendeln svängt flera gånger. Från bilintresse och lån, till en mycket frugal kontantköpt Ford, och senare tillbaka till ett dyrare bilägande när livet och prioriteringarna förändrats. Jag tycker faktiskt att det gör den gamla bilhistorien mer intressant, inte mindre.
Vill du läsa vidare finns min uppdaterade guide om att sälja bilen privat på Blocket, hur vi sparat pengar på service och reparationer och hur vi har tänkt kring bilförsäkring.
Reklam – värvningslänk till MyBonus: Om du registrerar dig via någon av länkarna eller använder vår kod kan vi få en bonus. Det kostar inget extra för dig. MyBonus-kod: yzdjnc.
Jag blir bara så glad av din kommentar. Kul att du och ni har fått ut något av mitt orerande :) Focusen är en bra bil som har billiga reservdelar och har samma plattform som Volvo V50. Därmed billiga reservdelar och lättmekad. Glöm inte Autobutler när ni ska serva den eller reparera. Då får ni tre offerter och jag tror att Mybonus har en cashback på dem också. Spännande att se vad ni landar på i månadskostnad.