Reklam: Inlägget innehåller affiliatelänkar. Om du handlar via dem kan jag få provision utan extra kostnad för dig.
Uppdatering 2026: Det här inlägget skrevs 2019 och nästan hela kreditkortsmarknaden som beskrivs i originalet har hunnit förändras. Komplettkortet, Ikano-rabatterna och Easyliving var våra kort då. I dag använder vi främst Morrow Bank och Revolut.
Det viktiga för oss har egentligen varit samma hela tiden: ett kort ska ge något tillbaka eller lösa ett konkret problem, och hela fakturan ska betalas varje månad. Kreditkortsränta äter väldigt snabbt upp alla bonusar och rabatter.
Vårt kreditkort 2026: Morrow Bank – men vi ska byta
Morrow Bank har varit vårt huvudkort eftersom det länge gav bonus på köp. Det har nu försämrats. Från och med 1 maj 2026 går det inte längre att tjäna nya bonuspoäng med Morrow-kortet. Befintliga poäng kan fortfarande användas enligt Morrows villkor.
Morrow tar dessutom för närvarande inte emot nya kreditkortsansökningar medan de gör om kortet och förmånsprogrammet. För oss betyder det i praktiken att en stor del av anledningen att använda kortet har försvunnit. Vi tänker därför byta när vi hittar ett bättre alternativ för hur vi faktiskt använder kort.
Jag skulle alltså inte välja Morrow i dag på grund av cashback – den finns inte längre. Kortvillkor ändras dessutom snabbt, så kontrollera alltid årsavgift, valutapåslag, försäkringar, ränta och aktuella förmåner direkt hos kortutgivaren.
Vi använder också Revolut
Utöver Morrow använder vi Revolut. Det är inte samma sak som att jag tycker att alla ska skaffa ännu ett konto eller kort, men tjänsten fungerar bra för oss och är en del av vår vardagsekonomi.
Reklam/värvningslänk: Om du vill testa Revolut kan du registrera dig via min Revolut-inbjudan. Revolut uppger 2026 att de har över 80 miljoner privatkunder globalt. Om du använder länken kan jag få en värvningsbonus enligt de villkor som gäller för kampanjen.
Så såg vår kortstrategi ut 2019
När originalinlägget skrevs använde vi främst tre kort: Komplett Mastercard, Ikano Visa och Easyliving Mastercard. Vi försökte kombinera kortens dåvarande bonusar med andra lojalitetsprogram och betalade förstås hela fakturan varje månad.
Komplett Mastercard var vårt huvudkort eftersom det då saknade årsavgift och gav olika bonusnivåer beroende på typ av köp. Det kortet blev senare Morrow Bank-kortet, vilket är bakgrunden till varför Morrow fortfarande fanns kvar hos oss.
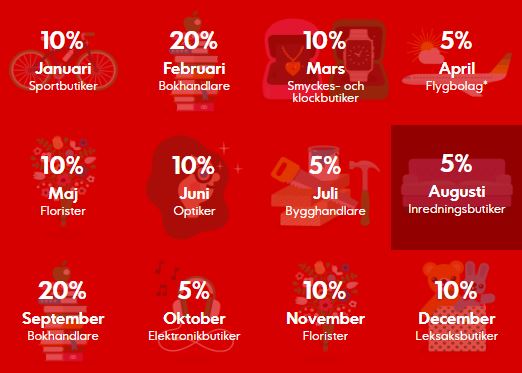
Ikano Visa använde vi bland annat för en dåvarande rabattkalender och drivmedelsrabatter. De villkoren hör hemma i 2019 och ska inte läsas som dagens erbjudande.
Easyliving Mastercard använde vi framför allt som resekort utifrån de villkor som gällde då. Även det är en historisk uppgift.
Vad jag tittar på när vi väljer nästa kort
Jag tänker inte jaga ett kort bara för att det råkar ha en välkomstbonus. För oss är det mer intressant att väga ihop:
- årsavgift,
- eventuell cashback eller bonus som faktiskt går att använda,
- valutapåslag och andra avgifter,
- rese- och köpförsäkringar,
- hur enkelt kortet fungerar i vardagen,
- och framför allt om förmånerna är värda mer än kostnaden.
En procent cashback låter trevligt, men den största besparingen kommer fortfarande från att inte köpa sådant man inte behöver. Kortet är finlir, inte strategin.
Vill du läsa mer om hur vi tänker när vi faktiskt köper något finns vår taktik för att köpa saker så billigt som möjligt och den samlade sidan med våra spartips.
Jag gör samma analys som du gällande prylarna. För oss hade vi inget resbehov men ett presentbehov och då blev det så. Nu ser jag det lite i ett annat ljus med Färöarna på näthinnan.
"Har du SAS Eurobonus?
Om du har ett SAS Eurobonuskort kan du få din Preemrabatt som SAS Eurobonuspoäng istället. Fyll i så fall i ditt SAS Eurobonuskortnummer nedan (bara siffror)"
Jag ändrar min text så att det blir rätt. Då blir det 1% med Ikano på drivmedel och SAS poäng. Inte 1+1+SAS.
Tack för upplysningen!
Mvh
Michael
Vi har Preem-kortet, som jag trodde var bra, men jag har inte engagerat mig så mycket i frågan sedan vi skaffade Coop-kortet innan det blev kasst. Dock bara 0,5% återbäring, gillar dock att man kan föra över direkt till kontot istället för typ Eurobonus-poäng.