Antibudget är vår enkla budgetmetod: bestäm hur mycket som ska sparas först och lev sedan på resten, i stället för att försöka sätta en exakt gräns för varje utgiftskategori.
Grundidén från 2019 är fortfarande densamma: bestäm först vad pengarna ska göra och låt resten av ekonomin rätta sig efter det, i stället för att försöka detaljbudgetera varje kaffe.
Vad är en antibudget?
Begreppet antibudget förknippas ofta med Paula Pant på Afford Anything. Tanken är enkel: i stället för att detaljstyra mat, nöjen, kläder och varje annan kategori bestämmer man först hur mycket man vill spara. Resten får finansiera livet.
Det är i praktiken en slags Pareto-princip för privatekonomin: lägg energin på de stora besluten och undvik att göra budgeteringen mer komplicerad än den behöver vara.
Svårigheten ligger inte i själva formeln. Den ligger i att veta vad livet faktiskt kostar.
Börja med att hitta din normala livskostnad
När vi började vår sparresa använde vi Tink för att samla transaktioner och få en bild av vad pengarna faktiskt gick till. Den konsumenttjänsten ser annorlunda ut i dag och är inte längre poängen här. Det viktiga är metoden: gå igenom bankkonton och korttransaktioner och skapa en rimlig baseline för en normal månad.
Nästa steg är att optimera de stora kostnaderna först. Boende, transport, mat, försäkringar och återkommande abonnemang betyder normalt mer än småköpen. Därifrån kan man arbeta sig nedåt.
Våra mer aktuella resonemang finns på sidan med spartips.
Vår månadsprocess
Process och process. Hos oss var det snarare en liten tillställning runt löning.
Vi brukade köpa en lönecava och sätta oss ner med två siffror:
- månadens inkomst
- vår ungefärliga livskostnad
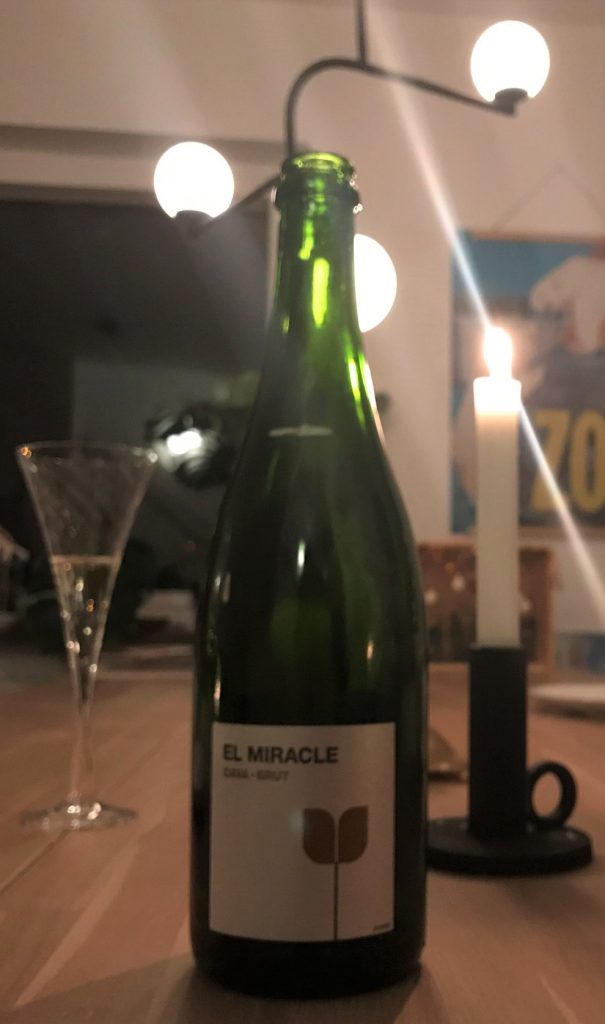
Sedan ställde vi den öppna frågan: Har vi något speciellt den här månaden?
Det kunde vara nya skor, kläder till sonen, en middag med vänner, en ovanligt dyr vintermånad eller något annat som vi visste skulle avvika från det normala.
Den uppskattade extrakostnaden lades ovanpå livskostnaden. Resten av inkomsten sparades direkt.
Inkomst − (livskostnad + månadens extra utgifter) = antibudgetsparande.
Varför fungerar det för oss?
Vårt liv kostade då relativt lika mycket från månad till månad och vi hade redan gått igenom många av de större utgifterna. Därför såg vi liten poäng i att varje månad sätta separata tak för exempelvis mat, kläder och nöjen.
Den stora vinsten var enkelheten. Sparandet blev det första beslutet, inte det som eventuellt blev över i slutet av månaden.
Det är också den del av antibudgeten jag fortfarande tycker är mest användbar: automatisera eller genomför sparandet först och låt resten vara konsumtionsutrymme.
Kan det gå fel?
Absolut. Om den uppskattade livskostnaden är för låg, inkomsten varierar mycket eller månaden innehåller större oväntade kostnader kan kalkylen spricka.
När originalinlägget skrevs hade vi använt metoden i ungefär 20 månader. I 18 av dem hade vi fortfarande pengar kvar när nästa lön kom. Två månader hade oväntade utgifter, bland annat ett vitvaruhaveri, gjort att vi fick använda bufferten.
Det är därför antibudget inte ersätter en buffert. Den fungerar bäst när grundkostnaderna är hyfsat stabila och man redan har lite marginal.
Antibudget i korthet
För oss blev modellen:
- Ta reda på vad en normal månad faktiskt kostar.
- Se över de stora utgifterna först.
- Identifiera månadens kända avvikelser.
- Spara resten direkt.
- Behåll en buffert för det som inte gick att förutse.
Det är mindre exakt än en klassisk budget, men betydligt lättare att leva med om man inte tycker om att detaljstyra varje krona.
För hur vi räknar själva sparandet finns också inlägget om sparkvot.
9 kommentarer