· Ekonomi

72-regeln och ränta på ränta

72-regeln är ett snabbt sätt att uppskatta hur lång tid det tar för pengar att fördubblas vid en viss årlig avkastning. Dividera 72 med avkastningen i procent.

Exempel: 72 / 8 = ungefär 9 år. Vid 8 procents årlig avkastning tar det alltså ungefär nio år för kapitalet att fördubblas – om avkastningen återinvesteras och vi bortser från skatt och avgifter.

Så fungerar 72-regeln

Antal år till fördubbling ≈ 72 / årlig avkastning i procent.

  • 4 % → cirka 18 år.
  • 6 % → cirka 12 år.
  • 8 % → cirka 9 år.
  • 10 % → cirka 7,2 år.

Regeln är en approximation, inte en prognos. Den fungerar bäst som huvudräkning för rimliga avkastningsnivåer.
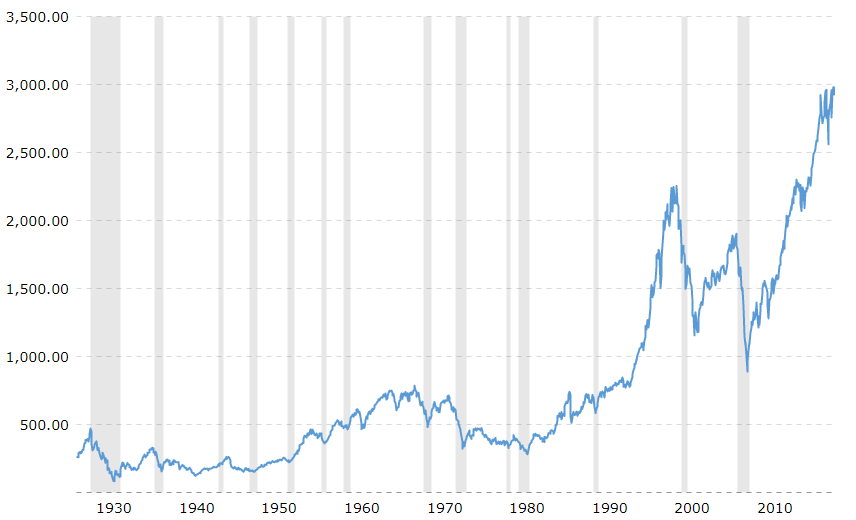
Historisk graf över S&P 500 fram till oktober 2019
Historisk S&P 500-graf fram till 9 oktober 2019. Bilden är en tidsbild från originalinlägget.

Ränta på ränta är det viktiga

Det intressanta är inte talet 72 utan vad regeln illustrerar. När avkastningen återinvesteras börjar även tidigare avkastning generera avkastning.

Om ett kapital ungefär fördubblas vart nionde år blir 100 000 kronor ungefär 200 000, sedan 400 000 och därefter 800 000 – utan nytt sparande. I verkligheten varierar marknadsavkastningen kraftigt från år till år, så utvecklingen blir aldrig så snygg.

Glöm inte inflationen

En nominell fördubbling betyder inte att köpkraften har fördubblats. Om priserna också stiger under perioden är den reala ökningen mindre.

Samma regel kan användas åt andra hållet: vid 3 procents inflation halveras pengarnas köpkraft ungefär på 24 år, eftersom 72 / 3 = 24.

Ett bättre sätt att använda regeln

Jag använde 2019 en dyr telefon som exempel: ska 18 000 kronor gå till telefonen eller få tid att växa? Poängen håller, men inte som moraliserande facit. Ibland är telefonen värd pengarna.

72-regeln är mest användbar för att göra alternativkostnaden synlig. Ett köp kostar inte bara dagens kronor; det kostar också den framtida tillväxt som pengarna hade kunnat få.

Det är samma tankesätt som i verklig timpenning: gör kostnaden begriplig innan du bestämmer dig.
IGMR

11 kommentarer

  1. Fru EfficientBadass
    Älskar't! Tänk om fler kunde tänka så särskilt med bilen. Vad tycker du förresten om privatleasing (apropå ingenting). Ja jag vet att du inte är någon bilfan och inte jag heller, men för en svenne banan, om det står mellan att tjacka egen (helst ny eller så gott som ny), är privatleasing ett bättre alternativ?
    1. Anonym
      Privatleasing - I HATE IT, I HATE IT, I HATE IT. Nämen vi tar min far som ett exempel. Han leasade en bil för 4000 i månaden bundet i 36 månader = 144 000 kr. När de tre åren var slut hade han några övermil han fick pröjsa för samt att han stod utan bil och de 144 000 kronorna. Visst hade det varit en superfin tid men inget fanns kvar. Säg att vi köper en bil för de pengarna (144 K) och äger den i tre år. Vi har ändå ett restvärde i den bilen. Sedan är det ju så att vi inom FIRE rörelsen inte gillar fasta kostnader - leasingen är ju en sådan.

      Gör istället så här: köp en bättre begagnad bil och behåll länge. I ChooseFI har de tagit fram det ulitmata bilägandet under en livstid. Köp en typ tre år gammal Honda Civic och kör den i 15 år. Repetera två-tre gånger till under en livstid. Det är det billigaste man kan göra.
    2. Anonym
      Just ja- bilar köps, som med allt annat, med cash. Inga lån / leasing.
    3. mrFIRE
      Haha, FIRE har verkligen fått en ny catchphrase för sånt som inte går hem =)
      När det gäller bilar så är jag av följande uppfattning:
      Om du av någon outgrundlig anledning bara måste ha en helt ny bil så är det värt att leasa.
      Om du av någon outgrundlig anledning bara måste ha en minst 3 år gammal bil, köp en 3 år gammal bil.
      Om du av någon outgrundlig anledning bara måste ha en bil, köp en 8-10 år gammal.

      Hälsningar,
      mrFIRE
      svenskafire.se
    4. Anonym
      Tack Mr Fire:) Den gode Suze gav oss i alla fall det... Kom också ihåg att: stora bilar, stora problem. Små bilar, små problem.
  2. Corina
    Visst är det ändå konstigt att man kan lägga fasta kostnader på en leasingbil typ 4000 kr i månaden. = 48 000 kr Men om man måste reparera sin gamla bil för 10 000 kr två ggr om året så är det inte värt att ha kvar den för den är så dyr. Man betalar hellre flera ggr mera bara man vet att det är det man betalar , än att ha en äldre bil och så måste reparera den. ELLER köpa en ny bil och ha en enorm värdeminskning på den.
    1. HerrIGMR
      Helt enig. När man äger bilen har man dessutom ett restvärde/tillgång vilket inte är fallet med leasingbilen.
  3. Torv
    Tanken på att leasa en ny bil är kanske inte så dumt i alla fall. Tänker man bo ute i öbygden några år och är beroende av en bil som fungerar i alla väder, är en ny leasing bil inte så dumt. Sedan när man har gett upp lantlivet och flyttar tillbaka til stan och inte tränger bilen på samma sett, kan man bli av med bilen utan smycket krångel. Då vet man vad man binder sig för
    1. HerrIGMR
      Det är så klart olika för alla. Går man in med det med öppna ögon och gör en TCO + alternativkostnadsanalys tycker jag verkligen inte att det är fel. Med det sagt är jag inne på mitt 20 årsjubileum som bilägare och har ägt 14 (eller var det 13) bilar. Under dessa år har jag haft ett haveri som krävde bärgare då ett hjullager skar. Två gånger till har jag fått stopp men som lagat sig själv efter att bilen fått stå still lite vid vägkanten (varma dagar). De två senaste var bilar som kostade under 10 000 kronor och den första var min hårt körda Toyota Celica. Det jag vill komma till är att moderna bilar sällan havererar och det kan bli en dyrköpt trygghet om man leasar en dyrare bil.
      1. Torv
        Nu såg jag först inte att strängen startade för ett år sedan. Vad jag tänkte närmast på var om man på prov flyttar ut på landet, men inte är säker på om det håller i längden. Så kan leasing vara ett alternativ om man vill göra sig av med bilen utan att krångla med försäljning när man flyttar tillbaka till staden. Själv stod jag i valet för något år sedan då det var dags att byta en utsliten gammal Audi. Nu blev dä rtill att jag köpte en ny större bil kontant ( den fösta nya vid 68 års ålder) då jag delar tiden mellan Stockholm och en lite fjällby i Härjedalen i förhållandet 60/40. Redan nu dags för vinterdäck när jag om en vecka åker upp till fjället.
        1. HerrIGMR
          Absolut. Bara man vet vad man gör och vad det kostar i pengar (ens tid) och hur det tjänar ens framtida mål. Låter för övrigt som en helt underbar fördelning av din tid. Jag älskar fjällen och önskar att jag kunde spendera mer tid där.

Nya kommentarer

De äldre kommentarerna finns kvar ovanför. Vanliga kommentarer publiceras direkt; misstänkt spam och känsligt innehåll granskas först.

Hämtar kommentarer …

Skriv en kommentar

Du svarar

E-postadressen visas aldrig. Automatiskt spamskydd är aktiverat.