Kort svar: Efter minst fem år kan ett nytt bostadsvärde normalt användas för att räkna om belåningsgraden. Om omvärderingen tar dig under 70 eller 50 procents belåningsgrad kan det lagstadgade amorteringskravet minska.
Kan man värdera om bostaden och på så sätt sänka amorteringen? Ja – och för oss gjorde en omvärdering ganska stor skillnad. När vi gjorde detta hösten 2022 sjönk vår obligatoriska amortering från 7 700 till 3 800 kronor i månaden.
Det betyder förstås inte att huset plötsligt kostade mindre eller att lånet försvann. Det som förändrades var bostadens amorteringsgrundande värde och därmed vår belåningsgrad. Nästan 3 900 kronor i månaden frigjordes till annat sparande – i vårt fall ISK och kontot för fritidshusbygget på Österlen.
Värdera om bostaden för att sänka amorteringen
För bolån som omfattas av amorteringskravet styr belåningsgraden hur mycket du minst måste amortera. Sedan den 1 april 2026 gäller en ny lag, men huvudnivåerna är fortfarande:
- över 70 procent belåningsgrad: minst 2 procent per år,
- över 50 och upp till 70 procent: minst 1 procent per år,
- 50 procent eller lägre: inget lagstadgat amorteringskrav på grund av belåningsgraden.
Det tidigare skärpta amorteringskravet – ytterligare 1 procent för hushåll vars bolån översteg 4,5 gånger bruttoårsinkomsten – togs bort den 1 april 2026. Banken kan dock fortfarande ställa egna amorteringskrav i låneavtalet.
Det intressanta med en omvärdering är alltså framför allt om ett nytt värde flyttar lånet under någon av gränserna 70 eller 50 procent.
Vad är amorteringsgrundande värde?
Belåningsgraden räknas mot det värde banken använder för bostaden. När bostaden köps är utgångspunkten normalt marknadsvärdet vid köpet. Det värdet kan senare ersättas av en tillåten omvärdering.
En enkel formel är:
Belåningsgrad = bolån ÷ bostadens amorteringsgrundande värde
Har du exempelvis 3 000 000 kronor i bolån och ett amorteringsgrundande värde på 4 000 000 kronor är belåningsgraden 75 procent. Om en senare tillåten omvärdering fastställer bostaden till 5 000 000 kronor blir samma lån i stället 60 procent av värdet. Då kan den lagstadgade amorteringstakten gå från 2 till 1 procent.
Hur ofta får man värdera om bostaden?
Du kan förstås be en mäklare uppskatta marknadsvärdet när du vill. Femårsregeln handlar om när ett nytt värde får användas av banken för att räkna om belåningsgraden.
Som huvudregel måste det ha gått minst fem år från köpet eller från den senaste omvärdering som ligger till grund för belåningsgraden. Sedan 1 april 2026 gäller femårsregeln även när en omvärdering ska användas för att skapa större låneutrymme.
Det var femårsregeln vi väntade in 2022. Vi hade haft siktet på september eftersom fem år då hade gått sedan vår tidigare värdering.
Vår omvärdering 2022
Timingen var minst sagt intressant. Bostadsmarknaden hade vänt ned och sedan toppnoteringen i april uppskattade jag att huset hade fallit omkring 1,2 miljoner kronor i värde. Jag var därför osäker på om vi skulle hinna få ett tillräckligt högt nytt värde för att amorteringen skulle påverkas.
Det gick – precis på det berömda håret. Efter bankens nya värdering hamnade vi på knappt 60 procents belåningsgrad och amorteringen föll från 7 700 till 3 800 kronor per månad.
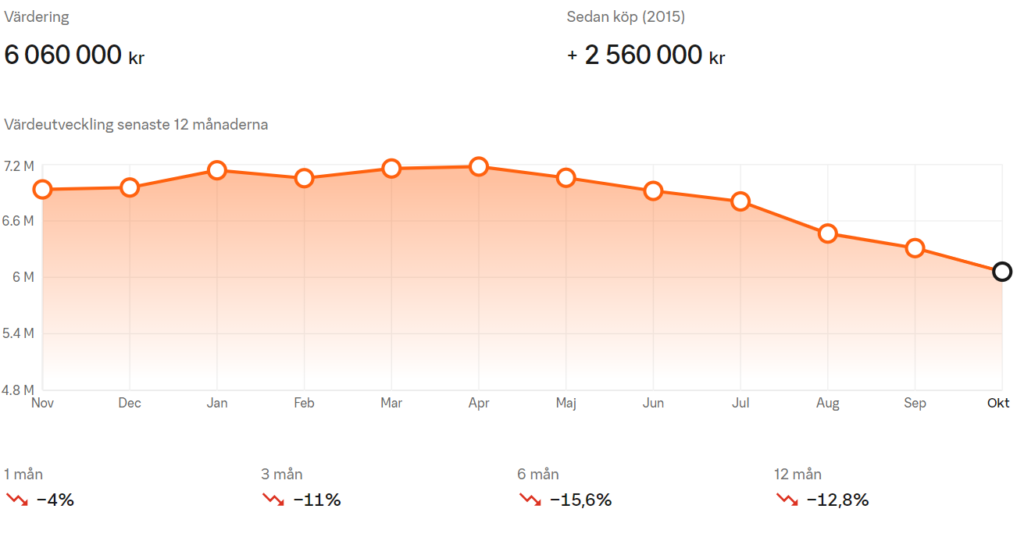
Vår situation var dessutom lite speciell eftersom vi hade belånat huset för att köpa tomten på Österlen. Banken tittar på lånet med bostaden som säkerhet; den obelånade tomten låg inte i nämnaren när belåningsgraden för radhuset räknades. Vår samlade privata balansräkning såg därför bättre ut än just bolånets belåningsgrad.
Kan man värdera om tidigare än efter fem år?
Ja, men undantaget är betydligt snävare än att bostadspriserna bara har gått upp. En tidigare omvärdering kan bli aktuell om bostadens marknadsvärde har förändrats avsevärt av någon annan anledning än den allmänna prisutvecklingen.
Det kan exempelvis handla om en omfattande ombyggnad, renovering eller tillbyggnad som faktiskt förändrar bostadens marknadsvärde väsentligt. Det är banken som bedömer om förändringen är tillräcklig.
Att renovera ett enskilt kök eller badrum räcker generellt inte. Detsamma gäller exempelvis en vanlig altan, balkong, carport eller indragning av bredband. Det är dessutom värdeeffekten på bostaden – inte vad renoveringen kostade – som är relevant.
Hur gör man rent praktiskt?
Börja med banken och fråga vilket amorteringsgrundande värde de har registrerat, vilket datum det fastställdes och när du kan få ett nytt värde använt för belåningsgraden. Då vet du om femårsregeln ens är aktuell och vilken värdering som krävs.
När vi gjorde detta hade vi bolånet hos Danske Bank. De skötte själva värderingen efter att vi svarat på kompletterande frågor om bostaden. Andra banker kan vilja ha ett värde från en lokal mäklare. Det är banken som slutligen avgör vilket marknadsvärde som får ligga till grund för belåningsgraden.
Är lägre amortering samma sak som en besparing?
Nej, egentligen inte. Amortering är inte en kostnad på samma sätt som ränta, el eller försäkring. Du betalar av en skuld och bygger samtidigt eget kapital i bostaden.
Det vi vann var därför framför allt 3 900 kronor mer i månadsvis kassaflöde, inte 3 900 kronor lägre kostnad. För oss var det värdefullt eftersom pengarna kunde styras till ISK och fritidshusbygget. Någon annan kan mycket väl föredra att fortsätta amortera frivilligt.
Men har det gått fem år sedan bostadens amorteringsgrundande värde fastställdes, och bostaden samtidigt har stigit tillräckligt i värde för att du kan passera 70- eller 50-procentsgränsen, är det definitivt värt att åtminstone fråga banken vad en omvärdering skulle innebära.
Tips är att Stabelo/avanza behövs ingen skriflig värdering utan man fyller i värderingen sen kör det mot en digital värderingssite typ booli. Vi hade värdering på 3.5 hos Skandia men bytte till Avanza och angav 4.5 i värdering och det gick igenom. Bara 1år imellan.
Next level!
Jag tycker det är svårt med att minska amorteringen. Vi amorterar ”mer” än vad vi behöver, 100 000 om året vilket gör att vi kommer bli helt skuldfria på 30 år (lagom till pensionsåldern vid 65). Jag vet ju rent ”logiskt” att det kanske är dumt att göra… Men – jag gillar faktumet att vårt lån går ner, att vi i feb nästa år har 400 000kr mindre i lån (!!!). För oss är det magkänslan som får styra. Utöver det lägger vi ju in dryga 200 papp / år i ISK:en.
Det jag har svårt att förstå är hur mina jämnåriga kompisar med likvärdig (typ) lön inte kan spara ett jota på ett år. Hade en gammal kollega som för några år sedan tillsammans med sin sambo KÄMPADE (!!) och sparade ihop 50 000kr på ett år..Vi lever gott utan att snåla och sparar 6 ggr så mycket pengar.
För eran del kan jag förstå att de pengar som skulle gått till amorteringen ny styrs till fritidshuset – vi har ju inget sånt. Kanske skulle det vara mer aktuellt att göra något liknande om vi satt i samma sits?
Hur ligger det förövrigt till med planeringen av fritidshuset? Är nyfiken på vad det blir. Kan rekommendera ett Grand design- avsnitt där en familj bodde i ett Tipi-tält på sin fritidshustomt ett par ÅR innan de byggde huset.
Det är både bra sparat och bra amorterat! Hatten av! Och ja, andras sparande. Nu ser man inte andras kontoutdrag men jag får också känslan av att mitt och de flestas ekonomiska liv är väsensskilt samtidigt som jag inte tycker att det är någon större verklig skillnad rent materiellt. Ineffektivt tänker jag ofta.
Spana imorgon så redogör jag lite mer för husplanerna. Så det Grand Designavsnittet. Vi tänker samma sorts stomme som de har men en mer traditionell husform. Det är där man hamnar om man vill bygga kostnadseffektivt 🙂
[…] mer pengar varje månad genom att dra ner på amorteringen gällande vårt bolån (inlägg om detta här). Därmed kan vi spara mer. Tycke och smak om man ska spara mer eller amortera mer. Hade vi inte […]