Kort svar: Vi köpte en ny Honda Civic efter ett år med en begagnad Ford som gav återkommande problem. Affären kostade 225 500 kronor inklusive vinterhjul och fem års service. Finansieringen och räntan i texten är en tidsbild från 2021, inte ett aktuellt finansieringsråd.
I november 2020 utlovade jag ett inlägg om vår nya bil. Här kommer det. Vi hade alltså gjort något som på pappret gick emot ganska mycket av det jag predikat om på den här bloggen: vi köpte en helt ny bil. En Honda Civic 1.0 VTEC.
Varför köpa en helt ny bil?
Ja, varför? Ny bil och ekonomisk frihet är inte direkt den mest självklara kombinationen. Jag stod fortfarande fast vid att en ny bil rent ekonomiskt är svår att försvara. Samtidigt förändras livet och gamla sanningar måste få omprövas. När vi vägde in tid, trygghet, familjeliv och hur mycket energi den gamla bilen tog från oss kändes beslutet ändå rätt.
Vi backar bandet till januari 2020. Då hämtade jag vår ”nya” bil Kotten: en begagnad Ford C-Max från 2012 med ungefär 7 500 mil på mätaren och PSA:s 1,6-liters diesel under huven.
I första långa backen på väg hem från bilhandlaren i Jönköping dog bilen.
Efter lite konsultation trodde vi först att det berodde på att tanken var nästan tom och bilen hade stått ett tag. Jag tankade och sedan gick den fint – om än lite trött – förbi garantitiden. Till och med en tur till Berlin fungerade. Sedan började problemen.
Bilen började tveka och tappa kraft vid fullgas, gärna vid omkörningar och i uppförsbackar. Inte optimalt. EGR-ventilen var en del av historien, men ett byte löste inte allt. Dessutom gick AC-kondensorn sönder. Sommaren 2020 innehöll därför betydligt mer felsökning, reparationer och biloro än jag hade beställt.
Jakten på en annan bil
Till slut orkade jag inte gå omkring och undra om bilen skulle tappa kraft nästa gång jag behövde den. Jag började titta på begagnade alternativ och provkörde bland annat Toyota Auris, Kia Ceed, Volkswagen Golf, Hyundai i30 och Seat Leon.
Det var inget fel på dem. Problemet var snarare att ingen kändes som ett tillräckligt stort steg upp från vår C-Max när den faktiskt fungerade.
Sedan provkörde jag en Honda Civic. Där hände något. Komforten, körglädjen, utrymmena, motorn, designen och all utrustning gjorde att bilen kändes speciell på ett sätt de andra inte hade gjort. Fru IGMR provkörde också och fick ungefär samma känsla. Märkligt nog påminde bilen oss om när vi roadtrippade i USA efter bröllopet.
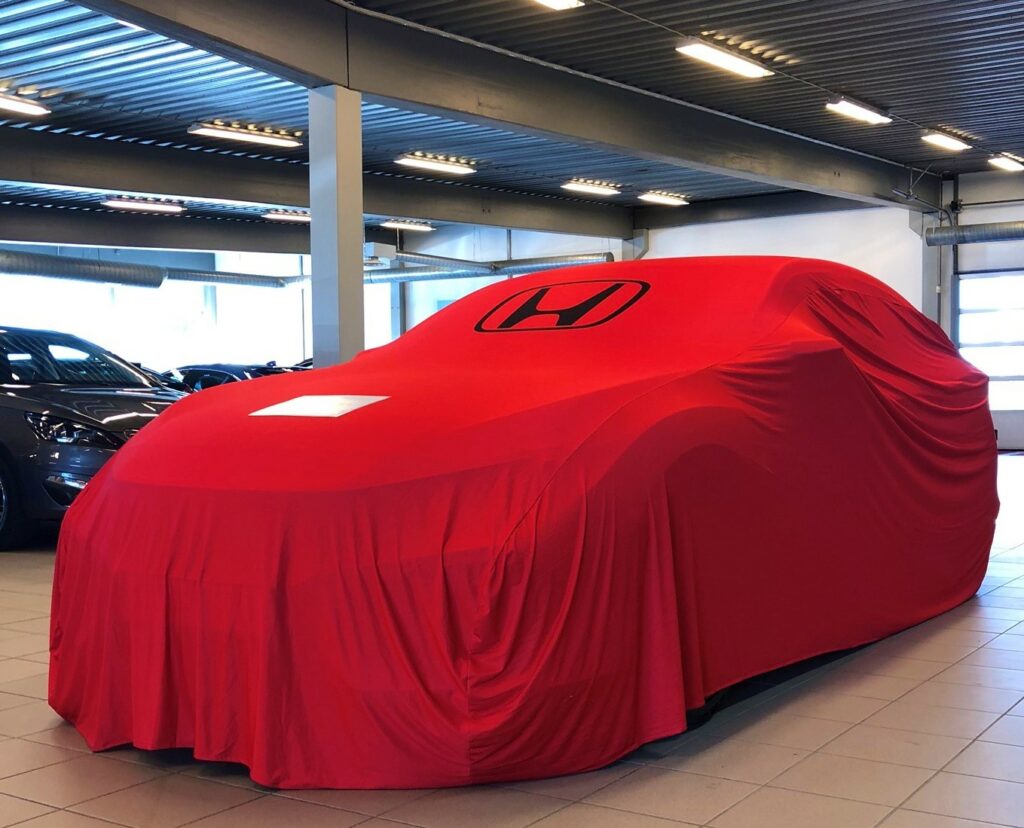
Vi köpte en ny Honda Civic
I bilhallen stod ett nytt exemplar av Honda Civic 1.0 VTEC till nedsatt pris eftersom modellen precis hade fått en facelift. Vår bil var alltså den utgående versionen. Priset var 209 000 kronor, ned från ungefär 240 000–250 000 kronor enligt priserna vi mötte då.
Det här är priser från 2020/2021, inte någon aktuell prisguide för Honda Civic. Men de är relevanta för historien, eftersom rabatten var en viktig anledning till att kalkylen för en fabriksny bil plötsligt inte såg fullt lika vansinnig ut.
Jag hade dessutom läst på om bilfinansiering och visste att finansieringen kunde ha ett värde för bilhandlaren. Jag lade därför korten på bordet: jag kunde betala bilen på annat sätt, men kunde tänka mig finansiering om det gav oss bättre villkor på affären.
Resultatet blev bättre inbytespris på vår Ford, vinterhjul till ett bra pris och rabatt på ett femårigt serviceavtal. Själva bilpriset var däremot redan satt.
Totalt blev affären 225 500 kronor inklusive vinterhjul på aluminiumfälg och fem års serviceavtal.
Så finansierade vi bilen
Vi tog formellt bilfinansieringen i samband med köpet, men det var framför allt ett förhandlingsverktyg. Bakom kulisserna hade jag redan pratat med banken om en ny värdering av huset och en höjning av bolånet med 180 000 kronor.
Bolåneräntan var då 1,18 procent. Det behöver nästan skrivas två gånger när man läser texten 2026: detta var ränteläget 2021, inte ett råd om hur någon bör finansiera en bil idag.
När höjningen av bolånet betalades ut löste jag bilfinansieringen direkt. Uppläggningsavgiften hade kostat 500 kronor, men finansieringen hade samtidigt hjälpt oss i förhandlingen.
Jag skrev redan då att detta inte var något jag generellt rekommenderade. Det tycker jag fortfarande var en viktig reservation. Att flytta en bilskuld till bostaden gör inte bilen billigare och bilen fortsätter att tappa i värde. För oss var det ett medvetet val utifrån vår ekonomi, vårt kapital och det då extremt låga ränteläget.
Honda Civic efter 400 mil
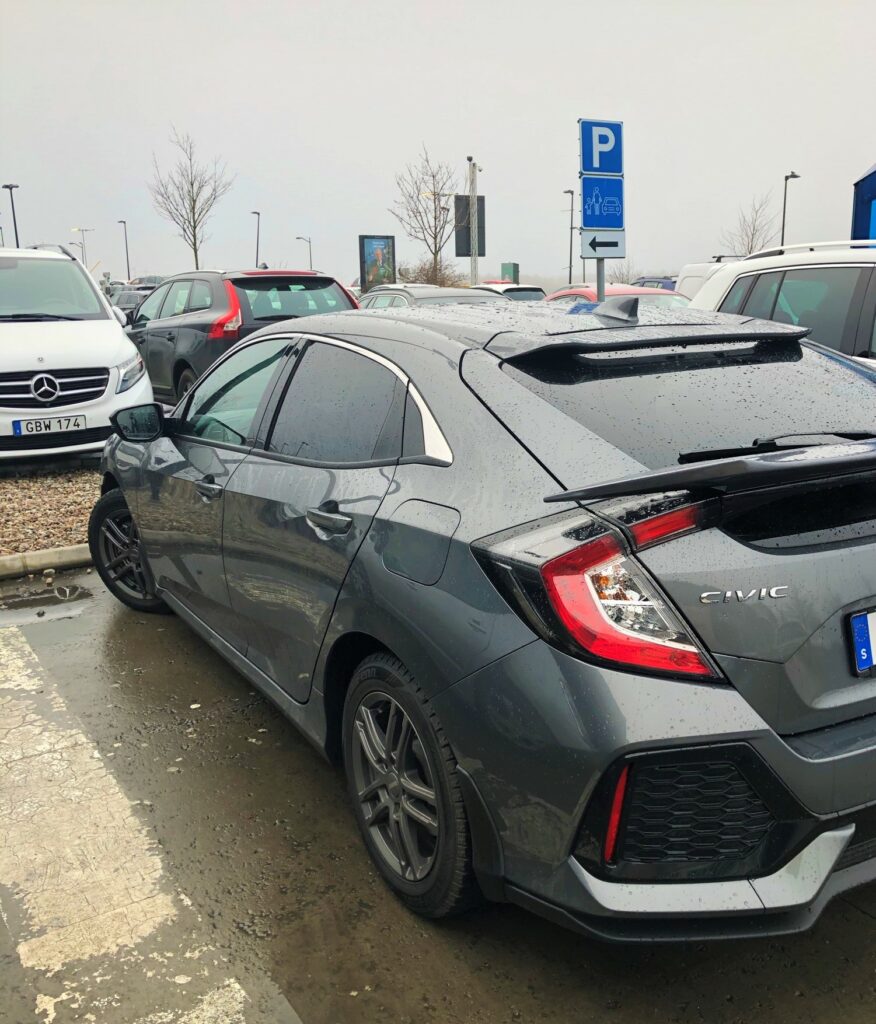
Efter ungefär 400 mil var jag fortfarande väldigt nöjd. Den var skön, körglad och rymlig och jag gillade fortfarande den lite märkliga designen.
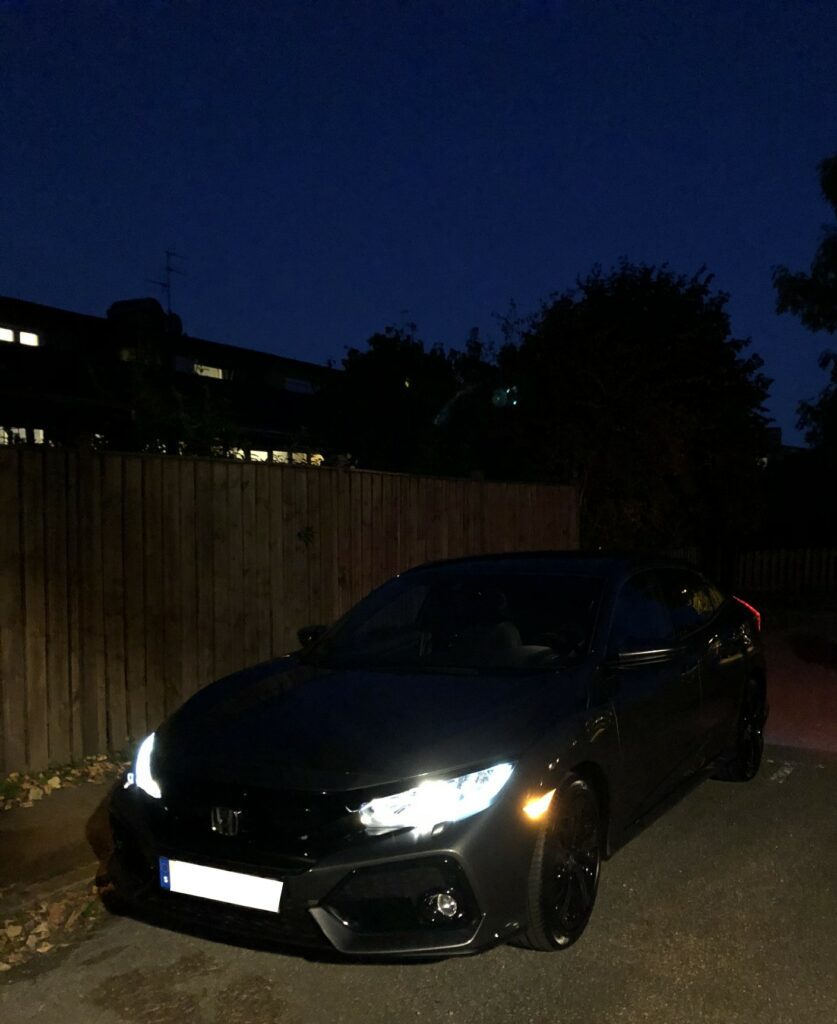
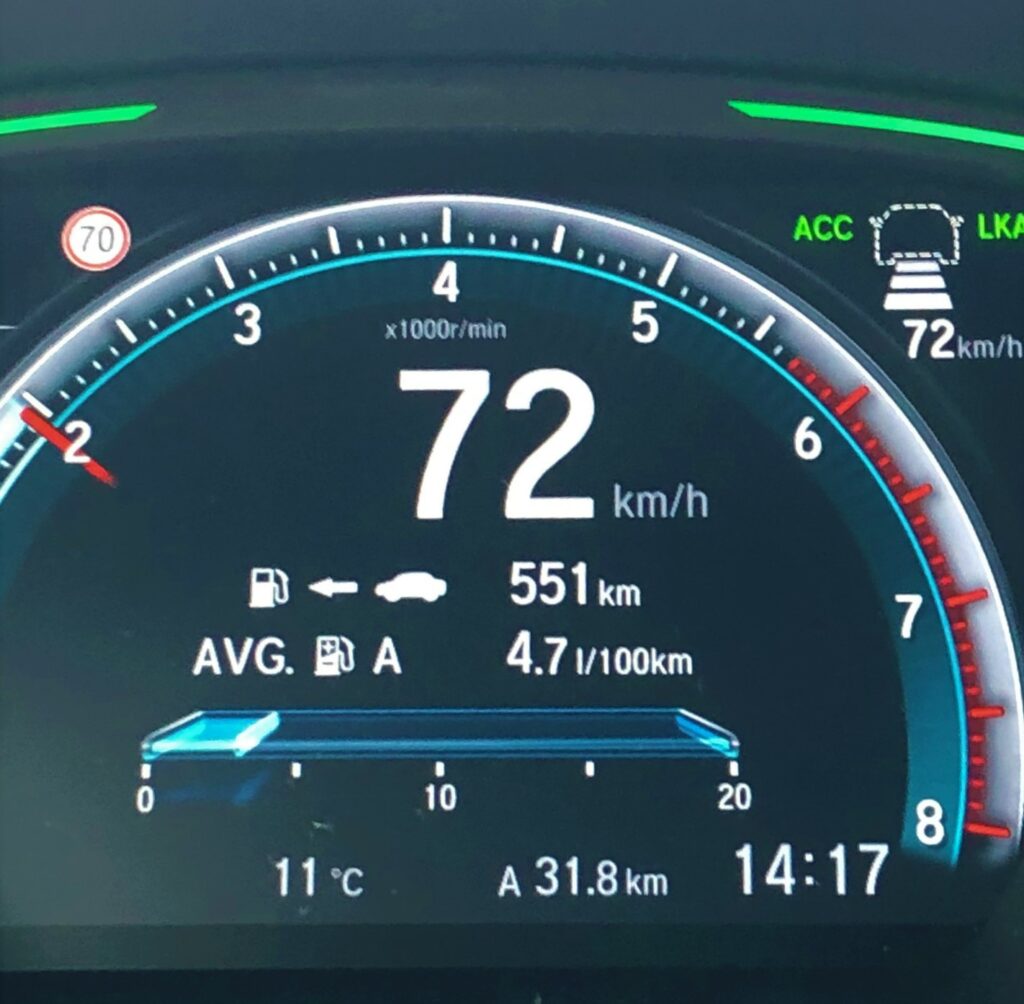
Utrustningen kändes också generös för oss: adaptiv farthållare, filhållningsassistans, autobroms, backkamera, parkeringssensorer, automatiskt helljus och Apple CarPlay bland annat.
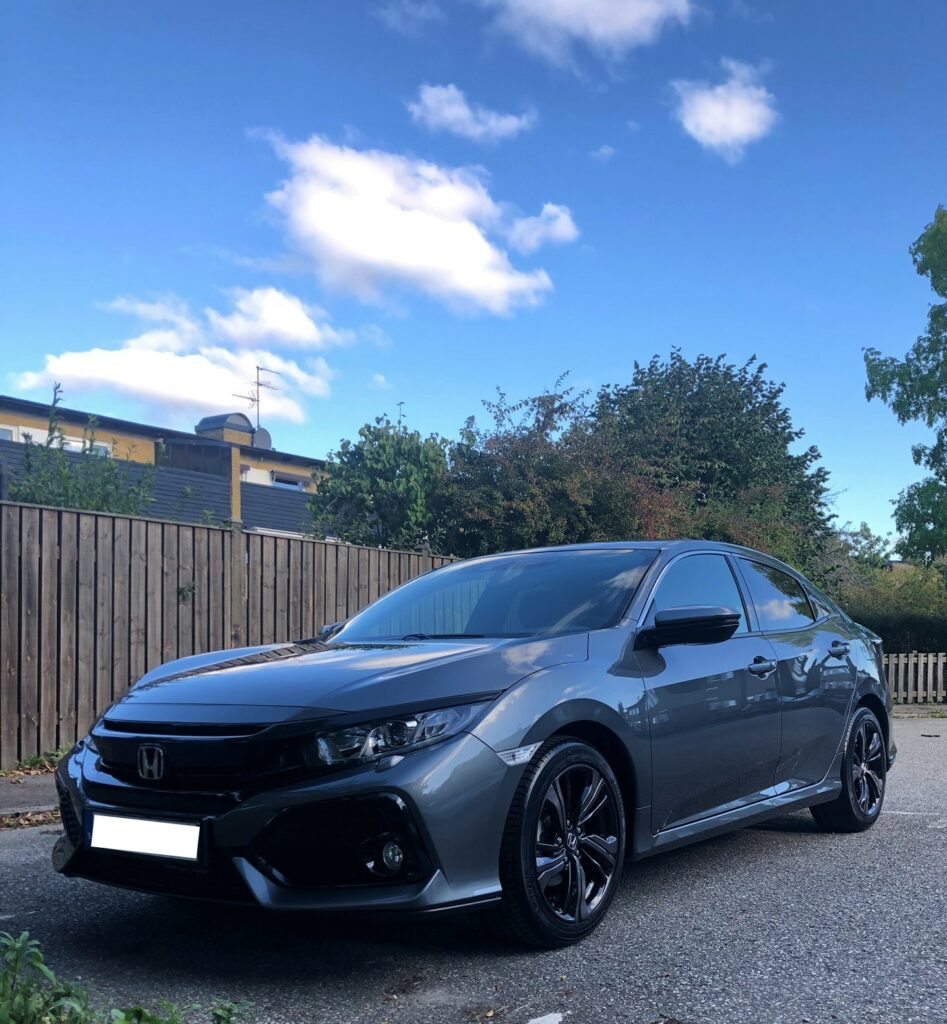
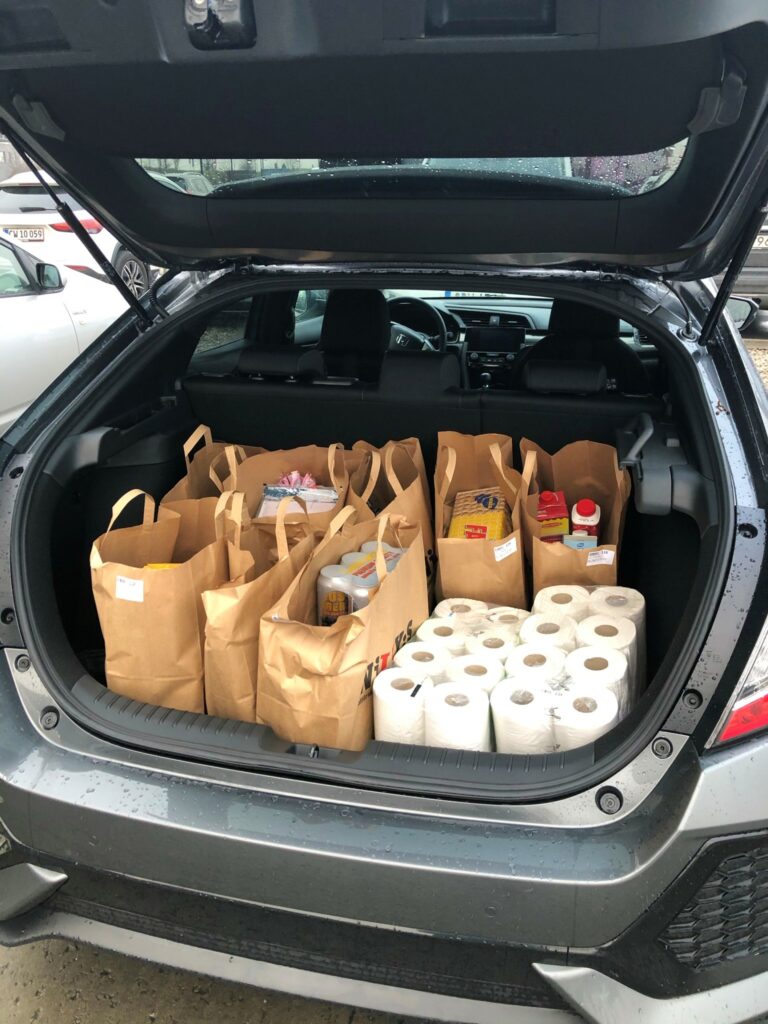
Kupén var rymlig och baksätet mer än tillräckligt för vår familj. Bagageutrymmet klarade dessutom det verkliga IGMR-testet:
Var det ekonomiskt försvarbart att köpa ny bil?
Originalets slutsats var: ”Att köpa en ny bil är dumt.” Jag tycker fortfarande att det fångar kalkylen ganska bra om man bara tittar på värdeminskningen. Men det var samtidigt lite för enkelt.
Vi köpte inte bilen för att maximera vår förmögenhet. Vi köpte den efter ett år där den gamla bilen hade kostat tid, pengar och framför allt mental energi. Vi bestämde oss för att lägga mer fokus på familj och jobb, låta månadssparandet fortsätta och acceptera att vissa pengar faktiskt får användas till saker som gör vardagen bättre.
Och sedan är det ju kul med ny bil också.
Den här Civicen fick senare bli försökskanin för ännu ett billigt bilprojekt: jag gjorde en DIY chrome delete med Plasti Dip på kromlisten. Där finns både steg-för-steg och bilder på hur bilen såg ut efteråt.
Då så – fri eldgivning på herr IGMR i kommentarsfältet. Hur idiotiskt eller livsbejakande var bilköpet?
39 kommentarer